
– నల్లధనంపై దాడి పేరుతో సామాన్యుడి ఉపాధికి దెబ్బ
– 99.3 శాతం నోట్లు వెనక్కి.. సాధించిన భారీ ప్రయోగం ఏదీ?
– ఈనెల 8తో నోట్ల రద్దుకు పదేళ్లు
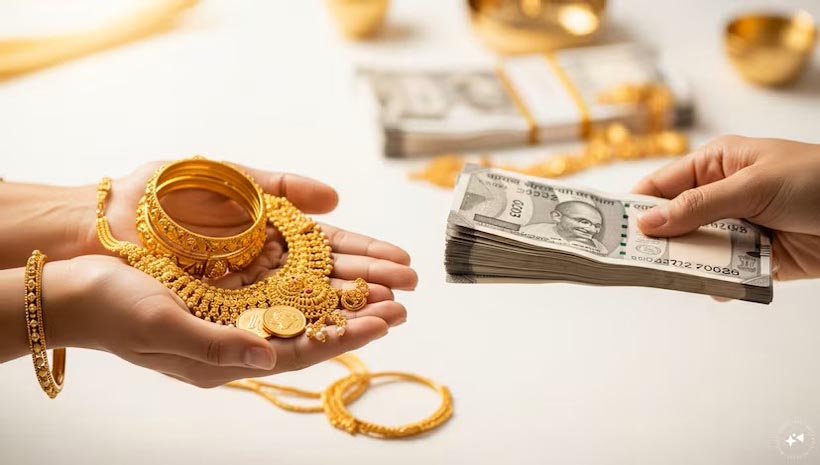
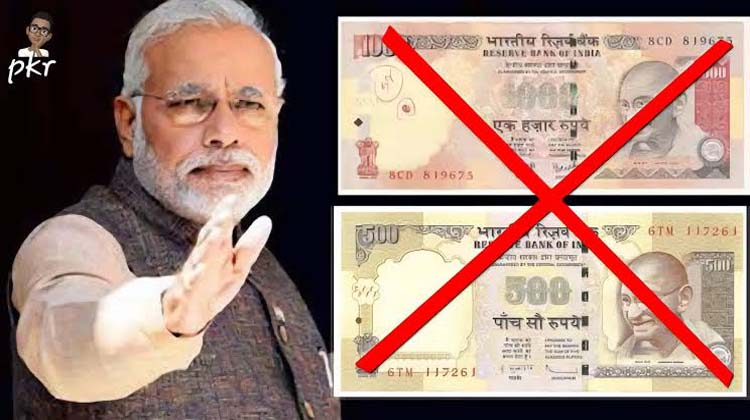
హైదరాబాద్, ప్రజాతంత్ర బ్యూరో: నల్లధనం వెలికితీతకు ప్రకటించిన నిర్ణయం.. కష్టార్జితాన్ని మార్చుకోవడానికి సామాన్యుడిని క్యూలో నిలబెట్టింది. అవినీతిపరులకు గుణపాఠం చెబుతామన్న హామీ రోజువారీ కూలీకి ఉపాధి పరీక్షగా మారింది. దేశ ఆర్థిక వ్యవస్థను ప్రక్షా ళన చేస్తామన్న ప్రయోగం.. నగదుతో నడిచే చిన్న వ్యాపారాల ఊపిరి తీసింది. 2016 నవంబర్ 8న ప్రధాని నరేంద్ర మోదీ ప్రకటించిన పెద్దనోట్ల రద్దుకు ఈ ఆదివారంతో పదేళ్లు పూర్తవుతున్నాయి. ఈ సందర్భంగా ఎదురవుతున్న ప్రధాన ప్రశ్న ఒక్కటే. ప్రజలు భరించిన కష్టానికి తగిన ఫలితం దేశానికి దక్కిందా?..’ప్రజాతంత్ర’ విశ్లేషణ. అప్పట్లో చలామణిలోని నోట్ల విలువలో ఏకంగా 86.9 శాతం వాటా ఉన్న ₹500 ఉపసంహరించింది. నల్లధనం, అవినీతి, నకిలీ ₹1,000 నోట్ల చట్టబద్ద చెల్లుబాటును ప్రభుత్వం కరెన్సీ, ఉగ్రవాద నిధుల నియంత్రణ ప్రధాన లక్ష్యాలుగా పేర్కొంది. డిజిటల్ చెల్లింపులు, బ్యాంకింగ్ విస్తరణ, ఆర్థిక వ్యవస్థ సంఘటితం కావడం దీనివల్ల కలిగే ప్రయోజనంగా పేర్కొంది. అయితే ఇంత భారీ నగదు ఉపసంహరణకు ప్రత్యామ్నాయ ఏర్పాట్లు సరిపోకపోవడం అమలులోని లోపాలను బయటపెట్టింది.
తిరిగొచ్చిన నోట్లు.. మిగిలిన ప్రశ్నలు
నోట్ల రద్దు ఫలితాన్ని అంచనా వేసేందుకు అత్యంత కీలకమైనది తిరిగొచ్చిన నగదు. రిజ ర్వుబ్యాంకు గణాంకాలపై పార్లమెంటులో ప్రభు త్వం ఇచ్చిన సమాధానం ప్రకారం, రద్దయిన నోట్ల విలువ సుమారు రూ.15.42 లక్షల కోట్లు. అందులో రూ.15.31 లక్షల కోట్లు తిరిగొ చ్చాయి. అంటే దా దాపు 99.3 శాతం నగదు వ్యవస్థలోకి చేరింది. భారీ మొత్తంలో అక్రమ నగదు బ్యాంకులకు రాకుండా మిగిలిపోతుందనే వాదనకు ఈ గణాంకం బలం ఇవ్వలేదు. అయితే తిరిగొచ్చిన డబ్బంతా సక్రమ సంపాదనే అని కూడా చెప్పలేం. బ్యాంకులో జమచేసినంత మాత్రాన అక్రమ ఆదాయం చట్టబద్ధం కాదు. అనుమానాస్పద డిపాజిట్లను పరిశీలించే అవకా శం ప్రభుత్వానికి లభించింది. ‘ఆపరేషన్ క్లీన్ ‘మనీ’ కింద పన్ను వివరాలతో సరిపోలని నగదు జమలు చేసిన 17.92 లక్షల మందిని గుర్తించినట్లు ప్రభుత్వం తెలిపింది. కానీ అనుమానితుల గుర్తింపునే తుది విజయంగా చూపలేం. అదనంగా వసూలైన పన్ను, నిర్ధారణైన అక్రమ సంపద, ప్రజలు భరించిన వ్యయం మధ్య సమగ్ర పోలిక అవసరం.
నగదును ఆపితే నల్లధనం ఆగుతుందా?
నల్లధనం అనేది లెక్కల్లో చూపని ఆదాయం, సంపదకు సంబంధించిన సమస్య. దానిని చేతిలోని నోట్ల సమస్యగా కుదించడం విధానపర మైన బలహీనత. అక్రమ సంపద భూములు, బంగారం, బినామీ ఆస్తులు, వ్యాపార లావాదేవీల్లోకి మారగలదు. నోట్లు మార్చడం ద్వారా అలాంటి సంపద యాజమాన్యం చెరిగిపోదు. అవి నీతికి అవకాశం ఇచ్చే వ్యవస్థలు కొనసాగితే కొత్త నోట్లతోనూ అక్రమ ఆదాయం పుడుతుంది. అందువల్ల నగదు నిల్వలపై ఒక్కసారిగా దాడిచేయడం కంటే అక్రమ ఆదాయ ప్రవాహాలను అడ్డుకోవడమే ప్రధానం. అంతకంటే తీవ్రమైన లోపం నగదుపై ఆధారపడిన ప్రజల అవసరాలను తక్కువగా అంచనా వేయడం. రైతు పంట అమ్మకం, కూలీ వేతనం, వీధి వ్యాపారి కొనుగోలు, చిన్న పరిశ్రమ చెల్లింపులు నగదుతో ముడిపడి ఉన్నాయి. వారి చేతిలోని నోటు చెల్లుబాటు కోల్పో యినప్పుడు సంపాదన ఉన్నా ఖర్చు చేయలేని పరిస్థితి ఏర్పడింది. బ్యాంకుకు వెళ్లిన రోజు కూలి కోల్పోవడం, వ్యాపారం ఆగిపోవడం వంటి భారాలు ప్రభుత్వ లెక్కల్లో పూర్తిగా కనిపించవు. చిన్న కుటుంబానికి మాత్రం అవే పెద్ద నష్టాలు. ఉపసంహరణ పరిమితులు, నోట్ల మార్పిడి నిబంధనలు పలుమార్లు మారాయి. తొలుత రూ.4వేలుగా ఉన్న మార్పిడి పరిమితి రూ.4,500కు పెరిగి,తరువాత రూ.2వేలకు తగ్గింది. చివరకు బ్యాంకుల్లో నేరుగా మార్పిడి సదుపాయాన్ని నిలిపేశారు.
ఉపాధిపై పడిన దెబ్బ
నష్టం కేవలం క్యూలకు పరిమితం కాలేదు. గాబ్రియెల్ చోడోరోవ్- రీచ్, గీతా గోపీనాథ్, ప్రాచీ మిశ్రా, అభినవ్ నారాయణన్ అధ్యయనం ప్రకారం, నగదు కొరత కారణంగా 2016 చివరి త్రైమాసికంలో ఉపాధి, రాత్రివేళ వెలుగుల ఆధారంగా అంచనా వేసిన ఉత్పత్తి స్థాయులు-నోట్ల రద్దు జరగకపోతే ఉండే స్థాయితో పోలిస్తే-కనీసం రెండు శాతం పాయింట్లు తగ్గాయి. ప్రభావం తరువాతి నెలల్లో తగ్గినా మధ్యలో కోల్పోయిన ఆదాయం కుటుంబాలకు తిరిగిరాదు. 2016 నవంబర్ 8న భారత ప్రభుత్వం ₹500, ₹1,000 నోట్లను రద్దు చేస్తున్నట్లు ప్రకటించింది. అప్పటికి చలామణిలో ఉన్న మొత్తం నగదు విలువలో ఈ నోట్ల వాటా 86 శాతం. పన్ను ఎగ వేతదారులు, అక్రమార్కులు పోగేసుకున్న ‘నల్లధ నాన్ని’ అరికట్టడమే ప్రధాన లక్ష్యం. డిజిటల్ చెల్లిం పులను ప్రోత్సహించడం, ఆర్థిక వ్యవస్థను వ్యవస్థ కృత పరిధిలోకి తీసుకురావడం ద్వితీయ లక్ష్యాలు. నిజాయతీగా సంపాదించుకున్న తమ సొమ్ములో కొద్దిపాటి మొత్తాలను ఉపసంహరిం చుకోవడానికి కోట్లాది మంది పౌరులు బ్యాంకులు, ఏటీఎంల ఎదుట క్యూలలో నిలబ డాల్సి వొచ్చింది. సంపన్నులు మాత్రం ఇతరులను మధ్యవర్తులుగా ఉపయోగించుకుని, అక్రమంగా కూడబెట్టిన తమ సంపదనంతా బ్యాంకుల్లో జమ చేసుకునే మార్గాలను కనుగొన్నారు. తగిన ముందస్తు సన్నద్ధత లేని బ్యాంకింగ్ వ్యవస్థ అవస రమైనన్ని కొత్త నోట్లను అందించలేకపోయింది. ఫలితంగా మునుపెన్నడూ లేనంత నగదు కొరత ఏర్పడింది. తొలి నెలల్లో ఈ నిర్ణయానికి వోటర్లలో పెద్ద వర్గం నుంచి ఆదరణ లభించింది. తాము కష్టాలు పడుతున్నప్పటికీ, బడా సంపన్నులు అం తకంటే ఎక్కువగా దెబ్బతిన్నారని వారు భావిం చారు. రద్దయిన నోట్లలో అత్యధిక భాగం తిరిగి బ్యాంకింగ్ వ్యవస్థలోకి వొచ్చిందని ప్రజలకు అర్థమైన తరువాత, ప్రభుత్వ మద్దతుదారులు
సైతం ఈ నిర్ణయాన్ని సమర్ధించడం మానేశారు. మూడు పాఠాలు
ఆ దుస్సాహసానికి పదేళ్లు గడిచిన తరువాత మూడు పాఠాలు స్పష్టంగా కనిపిస్తున్నాయి. మొదటిది, తీసుకున్న విధాన నిర్ణయానికి తక్షణ ఆమోదం లభించినా క్రమంగా మద్దతు కోల్పో వొచ్చు. ఆ నిర్ణయం వల్ల కలిగిన నష్టాలు, ప్రయో జనాలను వోటర్లు బేరీజు వేసుకున్నప్పుడు మార్చిలో జరిగిన ఉత్తరప్రదేశ్ ఎన్నికల్లో బీజేపీ దానిపట్ల వారి ఉత్సాహం తగ్గిపోవొచ్చు. 2017 ఘనవిజయం సాధించడంతో పెద్దనోట్ల రద్దు రాజ కీయంగా విజయవంతమైందని భావించారు. అందులో వాస్తవమున్నప్పటికీ, ఇతర రాష్ట్రాల్లో పార్టీకి
విజయాలు తేలిగ్గా సమకూరలేదు
రెండోది, సంస్థల స్వయంప్రతిపత్తితోపాటు, అవి స్వతంత్రంగా పనిచేస్తున్నాయన్న నమ్మకమూ ముఖ్యమే. పెద్దనోట్ల రద్దుకు సంబంధించిన బ్యాంకింగ్ నిబంధనలను ప్రకటించడంలో ఆర్థిక మంత్రిత్వశాఖ అధికారులు ముందుండగా, భారతీయ రిజర్వు బ్యాంకు ఉన్నతాధికారులు మౌనంగా ఉండిపోయారు. దీంతో కేంద్ర బ్యాంకుపై ఆర్థిక మంత్రిత్వశాఖ ఈ నిర్ణయాన్ని బలవంతంగా రుద్దినట్లు కనిపించింది. ఆర్ధిక మంత్రిత్వశాఖ డిమాండ్లకు ఆర్బీఐ తలొగ్గిందన్న అభిప్రాయం ఈ రెండు సంస్థల మధ్య ఘర్షణకు దోహదపడి ఉండవొచ్చు. ఇది ఇతర విధానపర మైన అంశాల్లో తమ అధికారాన్ని చాటుకోవాలన్న అభిప్రాయానికి ఆర్బీఐ ఉన్నతాధికార్లు రావడానికి దోహదం చేసివుండవొచ్చు. ఆర్బీఐ, ఆర్థిక మంత్రిత్వశాఖ మధ్య సంబంధాలు 2017-2018 కాలంలోనే అత్యంత తీవ్ర ఒత్తిడికి లోనవడం యాదృచ్ఛికం కాకపోవొచ్చు. 2018లో వ్యక్తిగత కారణాలను పేర్కొంటూ ఆర్బీఐ గవర్నర్ ఉర్జిత్ పటేల్ రాజీనామా చేయడం ప్రస్తావనార్హం.
మూడోది నిర్వచనాలు, భావనలు ముఖ్యమై నవి. ఆర్థిక వ్యవస్థను వ్యవస్థీకృత పరిధిలోకి తీసు కురావాలన్న ఆత్రుతలో, అక్రమార్కుల చట్టవిరుద్ధ కార్యకలాపాలకు, స్వయం ఉపాధితో జీవనం సాగించేవారి బతుకుదెరువు కార్యకలాపాలకు మధ్య స్పష్టమైన తేడాను గుర్తించడంలో విధానక ర్తలు విఫలమయ్యారు. రాయితీల ఊతంతో డిజిట ల్ చెల్లింపులు పెరిగినప్పటికీ, పెద్దనోట్ల రద్దు ఒక అనాలోచిత చర్య అన్న వాస్తవాన్ని మరుగుపరచ కూడదు. పదేళ్ల తరువాత నోట్ల రద్దు నేర్పుతున్న పాఠం స్పష్టం. పెద్ద ప్రకటనకు ముం దు పటిష్ట మైన సన్నాహం, ప్రత్యామ్నాయ వసతు లు, ప్రభావ అంచనా అవసరం. నల్లధన నియంత్రణకు పన్ను అమలు, బినామీ ఆస్తుల గుర్తింపు వంటి చర్యలను నిరంతరం చేపట్టాలి. ప్రజలందరినీ ఒకేసారి ఇబ్బందిపెట్టే చర్యను తీసుకున్నప్పుడు, దానివల్ల కలిగే అసాధారణ ప్రయోజనాలను నిరూ పించాల్సిన బాధ్యత ప్రభుత్వానిదే. ఆ ప్రమాణంతో చూసినప్పుడు నోట్ల రద్దు దూరదృష్టిగల సంస్కరణ కంటే భారీ సామాజిక మూల్యంతో అమలైన తడబాటు నిర్ణయంగా చెప్పక తప్పదు.
తెలుగు జాతీయ వార్తలు, ప్రత్యేక కథనాలు, ట్రెండింగ్ వీడియోల కోసం మా Prajatantra వెబ్సైట్ ను సందర్శించండి. తాజా అప్ డేట్స్ కోసం మా X (Twitter), Facebook, WhatsApp ఛానల్ ను ఫాలో కండి.. అలాగే మా ప్రజాతంత్ర, యూట్యూబ్ చానల్ ను సబ్ స్క్రైబ్ చేసుకోండి.. మీ అభిప్రాయాన్ని కామెంట్ రూపంలో పంచుకోండి . మీ స్నేహితులు, కుటుంబ సభ్యులతో షేర్ చేయడం మర్చిపోవద్దు